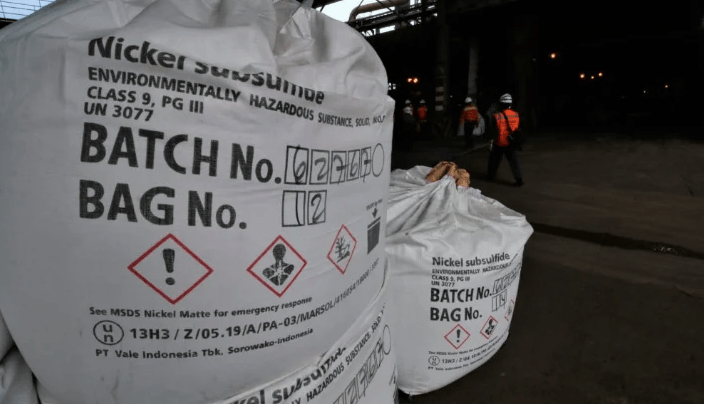
Ketergantungan lebih dari 70 persen pada impor sulfur membuat ambisi Indonesia membangun rantai nilai baterai menghadapi risiko yang selama ini nyaris tidak terlihat, yakni ketersediaan bahan kimia pendukung.
_______________
EDITORIAL – Indonesia memang memiliki sesuatu yang sangat dibutuhkan dunia saat ini, yaitu nikel.
Cadangannya besar. Produksinya masif. Smelter dibangun di berbagai kawasan industri Sulawesi dan Maluku. Teknologi pengolahan terus bergerak dari rotary kiln electric furnace (RKEF) menuju high pressure acid leach (HPAL). Dan di ujung rantai, industri Indonesia berusaha masuk ke ekosistem bahan baku baterai kendaraan listrik.
Tetapi di balik semua itu terdapat sebuah ironi. Untuk mengolah bijih nikel kadar rendah atau limonit melalui HPAL, Indonesia membutuhkan asam sulfat dalam jumlah besar. Dan untuk menghasilkan asam sulfat tersebut, salah satu bahan utamanya adalah sulfur atau belerang.
Masalahnya, Indonesia belum mandiri. MIND ID menyebut lebih dari 70 persen kebutuhan sulfur untuk pengolahan nikel Indonesia masih dipenuhi melalui impor. Total impor sulfur nasional sekitar 5,3 juta ton per tahun, sementara sekitar 75–80 persen pasokan impor berasal dari kawasan Timur Tengah.
Masalahnya, bagaimana jika Indonesia memiliki nikel, tetapi tidak memiliki cukup sulfur?
Pertanyaan tersebut kini bukan lagi hipotetis. Pada 2026, harga sulfur melonjak tajam akibat gangguan pasokan dan ketegangan geopolitik yang memengaruhi jalur perdagangan melalui kawasan Timur Tengah.
Pada Juni, pelaku industri menyebut harga sulfur telah mencapai sekitar US$1.200 per ton, dibanding sekitar US$250 pada April tahun sebelumnya.
Di titik inilah kelemahan baru hilirisasi Indonesia mulai terlihat.
HPAL: Teknologi Tinggi yang Membutuhkan Bahan Sederhana dalam Jumlah Besar
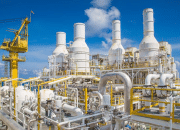
HPAL merupakan salah satu teknologi utama untuk mengolah bijih nikel limonit menjadi produk antara seperti mixed hydroxide precipitate (MHP). MHP kemudian dapat menjadi bahan antara untuk produk nikel dan kobalt yang lebih lanjut, termasuk komponen rantai pasok baterai.
Masalahnya, proses tersebut tidak hanya memerlukan teknologi autoclave, energi dan bijih limonit. Ia juga memerlukan asam sulfat dalam jumlah besar.
Forum Industri Nikel Indonesia (FINI) memperkirakan produksi satu ton MHP membutuhkan sekitar 11,7 ton sulfur. Angka tersebut membuat persoalan sulfur jauh lebih serius.
Misalnya, jika sebuah proyek menghasilkan 60.000 ton MHP per tahun dan menggunakan asumsi kebutuhan sekitar 11,7 ton sulfur per ton MHP, kebutuhan sulfur secara teoritis dapat mencapai sekitar 702.000 ton per tahun.
Artinya, satu pabrik saja dapat memiliki kebutuhan bahan baku yang sangat besar. Dan Indonesia sedang membangun lebih dari satu fasilitas HPAL.
Masuknya Geopolitik ke Dalam Smelter
Ketergantungan tersebut menjadi masalah ketika pasokan sulfur global terganggu. Menurut S&P Global, Indonesia mengimpor lebih dari 5,2 juta ton sulfur pada 2025, naik 44 persen secara tahunan. Ekspor dari Qatar, Arab Saudi dan Uni Emirat Arab ke Indonesia juga meningkat.
Mysteel mencatat angka sekitar 5,35 juta ton pada 2025, dengan sekitar 76,2 persen berasal dari negara-negara Timur Tengah.
Ketergantungan itu sangat terkonsentrasi di sejumlah kawasan industri.
Menurut analisis Mysteel, pada 2025 sekitar 93 persen pasokan sulfur untuk Morowali Industrial Park (IMIP) berasal dari Timur Tengah. Untuk Weda Bay Industrial Park (IWIP), porsinya sekitar 63,7 persen, sedangkan Pulau Obi mencapai sekitar 89,1 persen.
Ini menciptakan risiko yang sangat spesifik. Jika jalur pelayaran terganggu atau produsen utama membatasi ekspor, dampaknya tidak berhenti di pelabuhan.
Singkatnya, kondisi geopolitik Timur Tengah dapat memengaruhi biaya produksi nikel di Sulawesi. Dan ini adalah sesuatu yang sulit terlihat jika industri hanya memantau harga nikel.
Harga Sulfur Naik, Produksi MHP Turun
Data 2026 mulai menunjukkan dampaknya. Shanghai Metals Market (SMM), sebagaimana dikutip Indonesian Mining Association, mencatat harga sulfur yang tiba di pelabuhan Indonesia berada sekitar US$1.250–1.300 per ton pada 10 Juni 2026, kemudian turun ke sekitar US$1.100–1.200 pada 25 Juni.
SMM juga mencatat harga sulfur telah meningkat lebih dari 126 persen sepanjang semester pertama 2026, dari sekitar US$563 per ton pada awal tahun.
Pada periode yang sama, produksi MHP Indonesia disebut turun dari sekitar 42.000 ton nikel pada Januari menjadi 29.900 ton pada Juni 2026.
Hubungan sebab-akibat untuk setiap penurunan produksi tentu tidak boleh disederhanakan hanya menjadi harga sulfur. Operasi HPAL juga dipengaruhi pemeliharaan, bahan baku, utilisasi dan kondisi finansial.
Namun data tersebut memberikan sinyal yang kuat. Ketika sulfur menjadi mahal dan pasokannya ketat, ekonomi operasi HPAL ikut tertekan.
S&P Global bahkan menyebut gangguan pasokan sulfur dapat secara material memengaruhi produksi nikel primer Indonesia karena HPAL sangat bergantung pada asam sulfat.
Biaya Tersembunyi dalam Hilirisasi
Selama ini keberhasilan hilirisasi Indonesia sering dihitung dengan indikator berapa banyak smelter dibangun, berapa investasi masuk, berapa ton nikel diolah di dalam negeri dan berapa nilai ekspor produk olahan.
Semua indikator tersebut penting. Tetapi ada indikator lain yang semakin penting, yakni seberapa mandiri rantai pasok industrinya?
Sebab jika smelter berdiri di Indonesia, tetapi bahan kimia kritisnya harus didatangkan dari luar negeri, maka rantai nilai tersebut belum sepenuhnya terintegrasi.
Indonesia bisa menjadi pemilik nikel, tetapi tetap menjadi importir bahan pendukung pengolah nikel. Itu bukan kegagalan hilirisasi. Namun itu menunjukkan bahwa hilirisasi mineral tidak sama dengan kemandirian industri.
Vale Mulai Mencari Jalan Keluar
Salah satu perkembangan paling menarik datang dari PT Vale Indonesia bersama Huayou.
Dalam Public Expose 10 September 2026, Presiden Direktur Vale Indonesia Bernardus Irmanto mengungkapkan perusahaan mempertimbangkan pembangunan fasilitas rotary kiln smelting blast furnace (RKSBF) untuk mengambil kembali sulfur yang masih tersisa dalam proses HPAL. Perusahaan juga sedang mengkaji penggunaan pirit sebagai alternatif sumber sulfur.
Pirit merupakan mineral disulfida yang mengandung unsur sulfur dan besi. Vale sedang menghitung kelayakan ekonominya sebagai alternatif.
Vale juga menyatakan stok sulfur yang tersedia cukup hingga kuartal III 2026, tetapi perusahaan mengantisipasi potensi dampak pada kuartal IV 2026 dan 2027.
Di sini terlihat satu hal penting dimana perusahaan mulai memandang sulfur bukan lagi sekadar bahan baku, tetapi sebagai aset strategis dalam desain pabrik.
Sorowako Punya Posisi yang Sedikit Berbeda
Ada satu nuansa yang penting agar pemberitaan tidak salah arah. Operasi utama PT Vale di Sorowako saat ini menggunakan RKEF, bukan HPAL.
Karena itu, lonjakan harga sulfur tidak secara langsung memukul operasi nikel matte Sorowako seperti halnya fasilitas HPAL. Vale sebelumnya menjelaskan bahwa fasilitas eksisting Sorowako tidak memiliki ketergantungan langsung terhadap asam sulfat dalam proses produksi RKEF.
Namun situasinya akan berubah ketika ekosistem HPAL Vale berkembang. PT Vale memiliki sejumlah proyek HPAL di Sulawesi, termasuk IGP Pomalaa, IGP Morowali dan Sorowako Limonite, sementara Tanamalia juga berada dalam pipeline pengembangan perusahaan.
Dalam salah satu pengembangan Sorowako, proyek HPAL dirancang untuk mengolah sekitar 11,5 juta wet metric ton limonit per tahun dan menghasilkan sekitar 60.000 ton MHP per tahun.
Jadi bagi Luwu Timur, persoalan sulfur bukan isu jauh dari pusat industri. Ia berpotensi menjadi bagian dari ekonomi nikel generasi berikutnya di Sorowako.
Mencari “Sulfur Made in Indonesia”
Menariknya, pemerintah dan holding tambang negara juga mulai menyadari masalah ini. MIND ID mengatakan sedang menginventarisasi potensi produksi sulfur domestik dari produk sampingan tambang tembaga dan emas.
Menurut MIND ID, produk samping tersebut mengandung senyawa besi dan sulfur yang berpotensi diproses untuk menghasilkan sulfur atau asam sulfat. Ini membuka kemungkinan yang sangat menarik.
Selama ini industri melihat sulfur sebagai barang impor. Padahal Indonesia juga memiliki industri tembaga dan emas besar. Artinya, sebagian kebutuhan sulfur secara teori dapat dicoba dibangun melalui tambang tembaga/emas → by-product → sulfur/asam sulfat → HPAL nikel.
Jika berhasil secara teknis dan ekonomis, maka satu industri dapat membantu mengurangi ketergantungan industri lainnya terhadap impor. Inilah yang disebut industrial symbiosis. (*)